Empresa
Coca-Cola Ypê, Perdigão, Seara e Italac são as marcas preferidas dos brasileiros

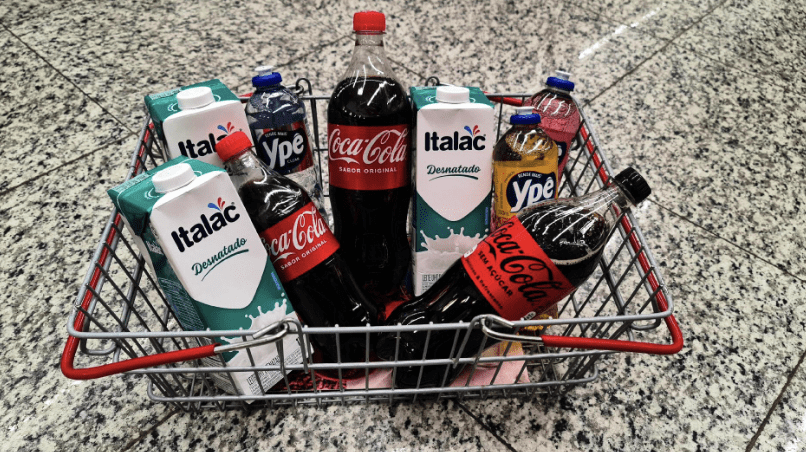
A edição 2023 do Brand Footprint, da Kantar, líder em dados, insights e consultoria, aponta que a Coca-Cola continua sendo a marca preferida dos brasileiros, seguida por Ypê, Perdigão, Seara e Italac. Além disso, o estudo identificou mudanças significativas de comportamento: devido à diminuição do poder de compra em consequência da inflação nos preços de bens de consumo massivo (alimentos, bebidas, artigos de limpeza e itens de higiene e beleza pessoal), o consumidor foi mais vezes ao ponto de venda para comprar menos itens por viagem como estratégia para equilibrar os gastos.
Realizado anualmente, o relatório Brand Footprint mede a presença das marcas dentro dos lares em escala local. Para isso, é usada uma métrica original batizada de Consumer Reach Point (CRP), que mensura quantas famílias compram produtos de determinadas empresas e com que frequência isso ocorre. Nesta edição, foram analisadas 350 marcas no Brasil com inclusão de três novas categorias: carnes suínas, mortadelas e salsichas.
As cinco mais escolhidas pelos brasileiros continuaram as mesmas de 2021. Coca-Cola lidera, com 555 milhões de CRPs, mesmo com uma queda de 14 CRPs frente ao ano anterior, queda puxada, principalmente, pelo aumento de preço acima da média da categoria e queda na frequência de compras. Em seguida, quase empatada, com 552 milhões de CRPs, vem Ypê, com um avanço de 14 CRPs em relação ao ranking anterior, que pode ser explicado pela maior presença em variados canais de compra. Em seguida aparecem Perdigão, com 443 milhões de CRPs e um aumento de 26 CRPs em relação ao anterior; Seara com 398 milhões de CRPs (+ 17 CRPs); e Italac, com 379 milhões de CRPs (+27 CRPs), essas últimas utilizando a estratégia de maior mix de canais e menor repasse de preços.
Entre as 50 marcas que mais se destacaram no ranking 2023, 15 perderam CRPs e 33 ganharam CRPs, sendo que, dessas, 23 apresentaram repasse de preço abaixo da média da categoria. O crescimento de CRPs em 2022 foi muito superior aos anos anteriores, de 8 a 15 pontos de penetração (p.p.), enquanto no passado chegavam a, no máximo, 11 p.p., algo nunca visto. Cerca de 46% do faturamento dessas marcas mais escolhidas vieram da estratégia de mix de mais de oito canais.
O novo relatório mostra ainda que o brasileiro desembolsou cerca de 17% a mais por produto e 19% a mais no total da conta em 2022, na comparação com 2021, e aumentou em 11% a frequência de compra, levando cerca de 9% a menos em unidades. Cerca de 27% desses compradores visitaram oito ou mais canais de compra (em 2021 esse percentual foi da ordem de 19%), enquanto 56% foram a de cinco até sete canais (em 2021 eram 55%), e 17% visitaram até quatro canais, 8 pontos a menos do que em 2021.
“O brasileiro vem comprando de maneira diferente. Ele visita mais canais ao longo do mês e compõe os carrinhos de compra de outra forma. Adquire menos itens por viagem e está mais aberto a experimentar novas marcas para driblar a alta dos preços e equilibrar os gastos. As marcas que prestaram atenção a isso e diversificaram o ponto de venda, sem repasse de preço, se beneficiaram e conquistaram mais lares em 2022”, analisa Elen Wedemann, CEO da divisão Worldpanel da Kantar.
Marcas mais escolhidas em 2022
Em um ano onde o consumidor experimentou mais marcas, dez marcas passaram a ter mais de 50% de presença nos lares brasileiros: Natura, Ninho, Delícia, Visconti, Garoto, Yoki, Intimus, Elegê, Close-Up, Dona Benta e Vitarella.
Das 10 marcas que mais ganharam penetração nos lares em 2022, seis aumentaram mix de canais e fizeram ajuste de preço abaixo da média da categoria. Foram, nessa ordem, Downy, com +15,3 pontos de penetração (p.p.); Flor de Ypê com +12,9 p.p; Above com +10,5 p.p.; O Boticário, com +10,1 p.p.; Garoto com +10 p.p; Monange com +9,6 p.p.; Ninho com +9,1 p.p.; Visconti +8,9 p.p.; Natura com +8,7 p.p.; Pepsi com +8,3 p.p.; Crystal com +8,3 p.p. e Elseve com +8% p.p.
É importante destacar que no ano passado 192 marcas ganharam presença (CRPs) nos lares brasileiros, 10 a mais do que 2021, o que revela que o consumidor está mais aberto a experimentação e variação. Em 2019 o brasileiro comprava 24 marcas e hoje compra 27.
“Este é um momento de retomada do consumo. O consumidor está disposto a trocar de marcas e testar novas. As marcas que estiverem atentas às constantes mudanças no comportamento de compra do brasileiro conquistarão e fidelizarão mais consumidores “, completa Wedemann.
Os dados acima são do ranking anual Brand Footprint Brasil 2023 da Kantar. Para chegar aos resultados desta edição, a consultoria visitou, semanalmente, 11.300 lares em sete praças (Norte+Nordeste, Leste+Interior do Rio de Janeiro, Grande Rio de Janeiro, Grande São Paulo, Interior de São Paulo, Centro-Oeste e Sul). O estudo cobriu 82% da população domiciliar, o que equivale a 90% do potencial de consumo. Também foram consideradas 350 marcas.
Empresa
Participação de vendedores americanos no volume de vendas internacionais do Mercado Livre quase triplica em 16 meses
A representatividade dos vendedores norte-americanos no volume bruto de mercadorias (GMV) transacionado via cross-border no Mercado Livre avançou de 8,7% em abril de 2025 para 25,9% em agosto de 2026. Os dados constam em um levantamento realizado pela JoomPulse, plataforma de inteligência e análise de dados baseada em inteligência artificial. O movimento ocorre em um cenário no qual os itens de origem internacional já equivalem a 45,9% do catálogo ativo da plataforma de e-commerce e a 77,5% dos novos anúncios publicados.
A movimentação financeira associada ao segmento dos Estados Unidos registra um valor médio por pedido de R$ 352,00 — cifra 4,8 vezes superior à média dos vendedores oriundos da China, fixada em R$ 73,00. Apesar do avanço norte-americano, a China e Hong Kong permanecem na liderança da modalidade, respondendo por 71,9% do GMV cross-border do marketplace.
O estudo da JoomPulse monitorou 12 mil unidades de manutenção de estoque (SKUs) no Mercado Livre entre janeiro de 2025 e agosto de 2026, cobrindo categorias como brinquedos, joias e vestuário. O levantamento indica que o volume de anúncios internacionais que geraram conversão de vendas cresceu 83 vezes no período, enquanto o número total de pedidos desses produtos aumentou seis vezes.
O desempenho do segmento internacional transcorre de forma paralela às reformulações na tributação de compras importadas no país. A legislação que trata da isenção do imposto de importação para encomendas de até US$ 50,00 abrange 94,25% dos pedidos e 68,78% do GMV cross-border. Para transações entre US$ 50,00 e US$ 3 mil, cuja alíquota máxima passou para 30%, concentra-se uma fatia de 5,75% dos pedidos, mas que responde por 31,22% do volume financeiro. Devido ao ticket médio superior, os vendedores dos Estados Unidos concentram suas operações predominantemente nesta segunda faixa.
A análise da consultoria não identificou oscilações nos preços finais ao consumidor após as adequações fiscais. O valor médio dos pedidos situados na faixa entre US$ 30,00 e US$ 50,00 manteve-se estável em R$ 193,00 ao longo de todo o período observado.
No que tange às categorias específicas monitoradas pela legislação — como brinquedos, joias, cosméticos e vestuário —, a participação do comércio internacional sobre o GMV total dessas áreas não apresentou elevação no trimestre encerrado em agosto. Em brinquedos e hobbies, o índice passou de 2,50% em maio para 2,18% em agosto; em joias e relógios, recuou de 2,10% para 1,05%; em beleza e cuidados pessoais, alterou-se de 1,46% para 0,95%; e no segmento de calçados, vestuário e bolsas, passou de 0,47% para 0,38%.
As condições de logística e entrega também figuram como fator competitivo no setor. Nas compras abaixo de US$ 10,00 — faixa que engloba 48,37% dos pedidos internacionais —, apenas 0,1% dos anúncios de fora do país oferecem frete gratuito, ante 73,0% dos vendedores nacionais. Nas faixas de preço acima de US$ 30,00, a oferta de gratuidade no envio se equipara entre itens locais e importados. “Em maio, mostramos que o crescimento do cross-border no Brasil havia começado antes da reforma tributária”, afirma Ivan Kolankov, chief executive officer (CEO) da JoomPulse. “Agora analisamos qual segmento está crescendo mais rapidamente do que os demais. Os sellers precisam entender em qual faixa de preço e categoria entrar, a que preço e sob quais condições de frete. As condições tributárias mudaram, mas de forma diferente entre as faixas de preço, e apenas o analytics pode mostrar onde uma vantagem de fato surgiu. Monitoramos de perto cada tendência e queremos permitir que todos os sellers baseiem suas decisões em dados.”
Empresa
Gad lança sétima edição do Gad Insights com análise sobre o futuro do branding e a relevância das marcas
A consultoria de branding e design Gad’ apresentou a 7ª edição do seu estudo proprietário anual, o Gad Insights 2026. A pesquisa analisa as transformações no comportamento do consumidor ao longo do último ano e sintetiza suas conclusões em dez diretrizes direcionadas a apoiar empresas nas tomadas de decisão de gestão de marca e posicionamento de mercado.
Sob o tema “O Desafio da Relevância – Como continuar importando em um mundo indiferente?”, o relatório deste ano contextualiza um cenário marcado pelo avanço tecnológico, pela saturação de conteúdos e por um público mais impaciente. O levantamento argumenta que o atributo da diferenciação isolada perdeu eficiência, exigindo que as marcas demonstrem utilidade e propósito prático na rotina de seus públicos. “Em um mundo de alternativas abundantes, ser diferente não garante ser importante. É preciso considerar os consumidores em sua complexidade e construir experiências capazes de devolver sentido em um presente fragmentado. O report de 2026 mostra que ter uma marca forte talvez já não resolva todo o problema”, destaca Luciano Deos, chief executive officer (CEO) do Gad’.
A publicação anual, iniciada em 2020, já abordou tópicos como as reconfigurações de consumo na pandemia, a reputação corporativa e o storydoing em 2022, o conceito de marcas inteligentes em 2023, o fenômeno do overbranding em 2024 e a busca pelo resgate das origens das empresas em 2025.
Na edição atual, a pesquisa mapeia vetores de transformação no mercado global. O documento aborda a busca por autenticidade frente à padronização de materiais via inteligência artificial, o combate ao chamado FOMO corporativo — a tendência de marcas perseguirem movimentos passageiros sem sinergia estratégica — e a ascensão do Generative Engine Optimization (GEO), em resposta ao dado de que 58% dos consumidores globais utilizam IAs generativas em substituição aos buscadores tradicionais. “Vivemos a passagem de uma economia da atenção para uma economia da impaciência. Isso atravessa o consumo, mas também nossa relação com trabalho, conhecimento, entretenimento e até com outras pessoas. Diante de um mercado com tantas alternativas, ninguém quer mais ficar preso a algo, e a lealdade às marcas precisa ser reconquistada todos os dias”, observa Deos.
O estudo traz ainda recortes populacionais e econômicos, citando dados da empresa de arquitetura e design Gensler de que entre 15% e 20% da população mundial é neurodivergente, o que exige adaptações sensoriais no varejo físico. O levantamento destaca também a expansão da silver economy, voltada ao público com 60 anos ou mais — segmento que movimenta US$ 4,2 trilhões anualmente no mundo —, e aponta um estudo da BALT indicando que 77% dos consumidores brasileiros exigem evidências concretas para validar compromissos socioambientais anunciados pelas empresas. “Ser relevante hoje é resolver uma necessidade; continuar sendo relevante amanhã exige reconhecer que aquela mesma pessoa terá outro corpo, outra família, outros projetos e outras prioridades. O desafio é construir uma marca capaz de acompanhar essas mudanças, sem gerar dependência ou presumir que sua presença será imutável”, finaliza Deos.

Volkswagen do Brasil lança promoção para o Rock in Rio 2026 com sorteio de assinaturas do T-Cross

Agências da Holding Clube assinam ativações de grandes marcas no Rock in Rio 2026

Bullet assina a estreia da Geely no Festival Interlagos com jornada sensorial e test drive interativo

Marcas de alimentos, bebidas e streaming ativam experiências interativas no Rock in Rio 2026

Meta inicia cobrança por respostas no WhatsApp Business e força reestruturação no atendimento corporativo

Origami Eventos abre escritório em Miami e acelera expansão no mercado norte-americano

LGL Case assina o projeto da Men’s House no Shopping Cidade Jardim
