Ricardo Amorim
30 anos de Plano Real: A lição não aprendida


Por Ricardo Amorim
Em muitos debates sobre economia, um ponto essencial é ignorado com frequência: o
real impacto dos gastos governamentais descontrolados nos bolsos dos muitos
brasileiros. Trinta anos depois da implantação do Plano Real, muitos acreditam que
aumentar os gastos públicos seria a forma de cuidar dos mais pobres. Infelizmente, por
isso, ainda não ganhamos a guerra contra a pobreza, mesmo 30 anos depois de
havermos acabado com a hiperinflação.
Vamos voltar no tempo para entender melhor. A inflação acumulada no Brasil, medida
pelo IPCA, desde o início dos anos 80 até 1994, quando implementamos o Plano Real,
atingiu mais de 13 trilhões por cento. Quando a inflação é elevada, os efeitos para diferentes classes sociais são drasticamente diferentes.
Os mais pobres têm pouco dinheiro e gastam tudo o que ganham. São os mais
negativamente afetados. 10% de alta nos preços pode ser a diferença entre poder
comprar carne ou não.
Os mais ricos consomem menos do que ganham. Com o que poupam, conseguem
juntar alguns ativos e investir. Quando os preços sobem no mercado, o valor dos seus
imóveis e aplicações financeiras também sobe, reduzindo o impacto negativo da
inflação para eles.
Além disso, eles continuam consumindo os mesmos produtos. Portanto, a inflação não é neutra. Ela penaliza os mais pobres. Não por acaso, logo na sequência da implementação do Plano Real, com a queda brutal da inflação, tivemos a maior redução de miséria, pobreza e desigualdade de renda da história brasileira.
A questão é que a chave do problema inflacionário no Brasil é simples: os gastos do
governo não param de crescer. E quando os gastos públicos crescem, uma ou mais de
três coisas tem de acontecer:
1. a inflação se acelera, fechando o desequilíbrio das contas públicas, já que a alta da
inflação aumenta a arrecadação de impostos;
2. o governo aumenta impostos para bancar gastos maiores, tirando dos bolsos dos
cidadãos dinheiro que poderia ser gasto por eles com produtos e serviços da sua
escolha. Isso machuca ainda mais o mais pobre, que já não tinha nenhum recurso
sobrando;
3. o governo financia os gastos maiores do que a receita endividando-se cada vez mais.
Como muita gente sabe – aliás, todos deveriam saber – que ninguém (governo,
empresa ou família) pode se endividar cada vez mais porque vai acabar quebrando, empresas e pessoas começam a tirar dinheiro do país, o que enfraquece a moeda
local. A alta do dólar encarece produtos importados, o que faz a inflação subir,
machucando mais exatamente o mais pobre.
Paradoxalmente, diferentes governos que tivemos nos últimos 30 anos, incluindo o
atual, continuam justificando gastos públicos cada vez maiores como visando cuidar
dos pobres. Na realidade, gastando demais, eles ampliam a pobreza. Já está mais do
que na hora que nosso país aprenda essa lição.
Por Ricardo Amorim
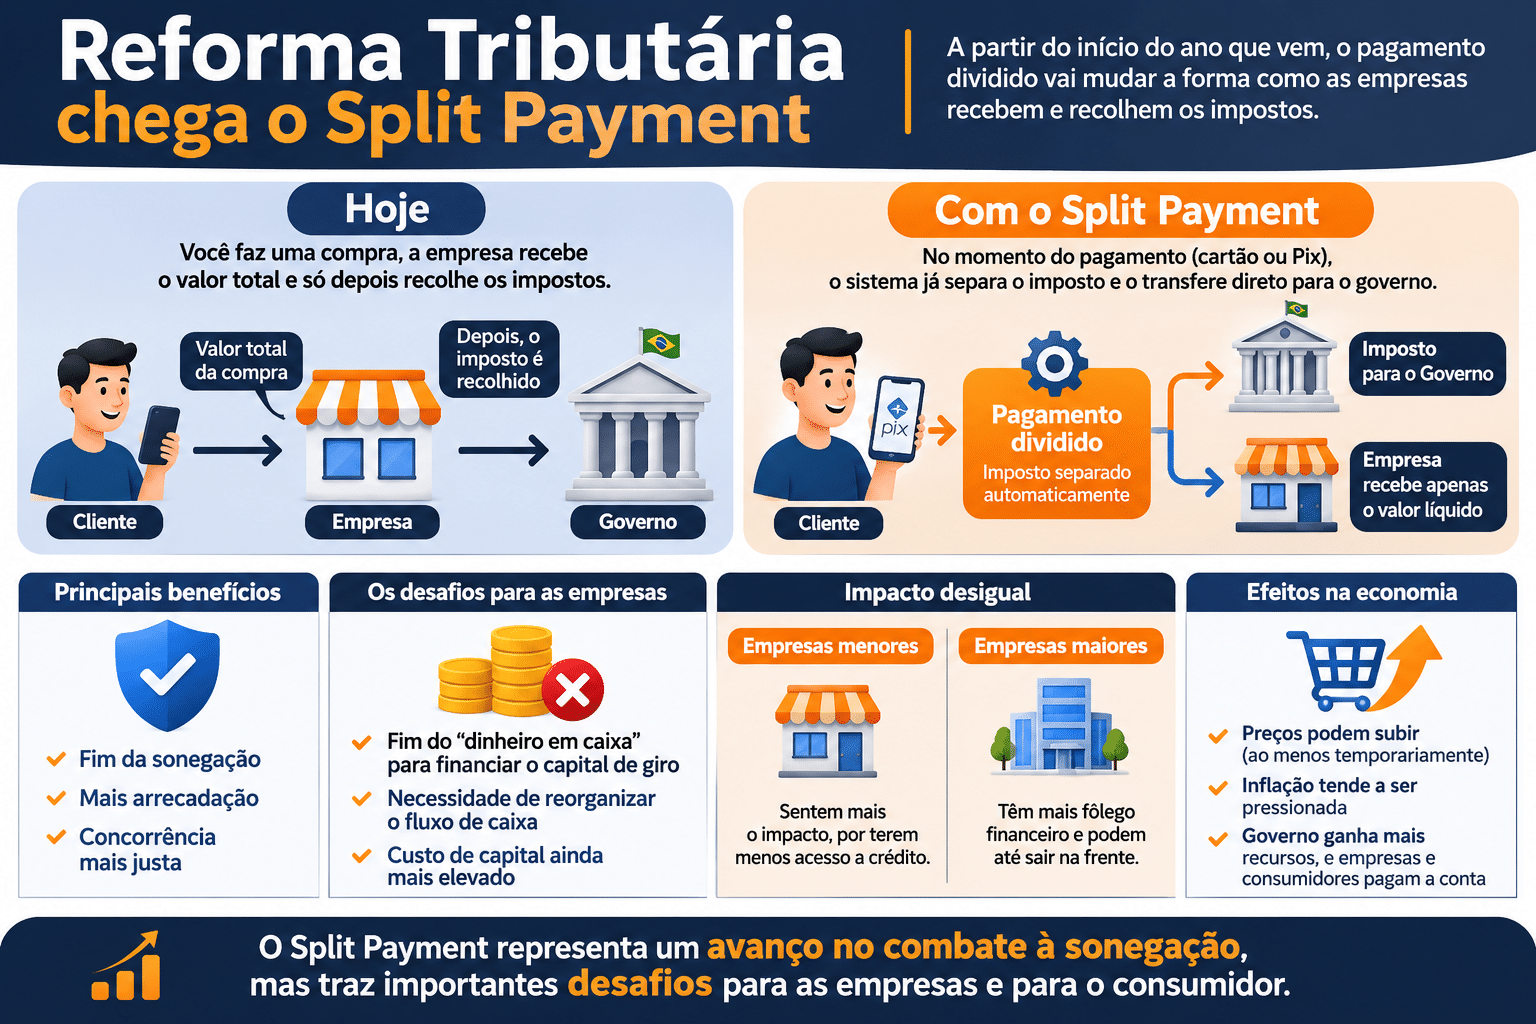
Com a Reforma Tributária, vem aí, a partir do início do ano que vem, o Split Payment, ou pagamento dividido. Funciona assim: hoje, cada vez que alguém faz uma compra, sua empresa recebe o valor total que você pagou e só depois recolhe os impostos, que é a parte que vai ficar com o governo, não com a empresa.
Com o Split Payment, isso muda completamente e as consequências são enormes. No momento em que o pagamento é feito por cartão de crédito ou pix, o sistema já separa, automaticamente, a parte dos impostos e a transfere diretamente para o governo. A empresa só recebe o valor líquido da
venda.
Na prática, isso dificulta brutalmente a sonegação. Afinal, o valor do imposto nem vai mais passar pelo caixa da empresa. Isso vai representar um enorme avanço para reduzir a evasão fiscal, aumentando a arrecadação de impostos e tornando a concorrência mais justa. Quem paga corretamente os impostos deixa de competir em desvantagem com quem sonegava. Mas nem tudo são flores, muito pelo
contrário.
Atualmente, as empresas usam o dinheiro que fica temporariamente em caixa entre a venda e o recolhimento dos impostos para financiar parte do capital de giro. Com o Split Payment, esse recurso vai sumir. Isso significa que, na virada para o Split Payment, as empresas terão que reorganizar seu fluxo de caixa e buscar novas formas de financiamento, em um momento de custo de capital muito elevado.
E esse impacto não será igual para todos. Empresas menores, com menos acesso a crédito e caixa mais apertado, tendem a sentir mais o golpe. Já as empresas maiores e mais estruturadas, com fôlego financeiro e acesso a financiamento mais barato, devem atravessar essa transição com mais facilidade e podem até sair em vantagem.
Essa elevação de custos, por sua vez, será, ao menos em parte, repassada aos preços de vendas de produtos e serviços, o que deve, temporariamente, elevar a inflação.vOu seja, o governo vai ganhar mais recursos e as preocupações fiscais serão menores, mas as empresas, sobretudo as menores, e os consumidores vão pagar essa conta.

Por Ricardo Amorim
O mercado imobiliário brasileiro viveu uma transformação impressionante na última década.
Só para dar uma ideia, apenas na cidade de São Paulo, o número de lançamentos imobiliários cresceu 620% em 10 anos. Mas, enquanto os lançamentos dispararam, o tamanho dos imóveis encolheu. E isso diz muito sobre como o Brasil está mudando. As famílias estão ficando menores. Muito mais pessoas passaram a morar sozinhas. O trabalho remoto ganhou espaço. E o custo crescente dos imóveis obrigou o mercado a se adaptar. Resultado? Apartamentos compactos deixaram de ser exceção e viraram tendência.
Só que tem outro fator fundamental por trás desse boom de vendas de imóveis: o crescimento forte e sustentado do crédito, da renda e do emprego. Mesmo com juros muito altos, o mercado imobiliário continuou aquecido porque o desemprego caiu, a renda cresceu mais do que os preços e mais brasileiros passaram a conseguir financiamento para comprar imóveis.
Além disso, investidores começaram a enxergar imóveis pequenos como ativos mais rentáveis, especialmente para aluguel e locação de curta duração. Em outras palavras, o imóvel deixou de ser apenas moradia e teve seu papel como estratégia de investimento reforçado. Em resumo, o mercado imobiliário viveu um boom, com o número de novos apartamentos crescendo muito e o tamanho da maioria dos apartamentos encolhendo, porque as mudanças econômicas, demográficas e sociais do Brasil têm sido gigantes. Aqueda das taxas de juros, que deve expandir a oferta de crédito para financiar a construção e a venda de novos imóveis, deve fortalecer ainda mais esse movimento.

Macunaíma.ag assume direção criativa do Baile da Sephora 2026 e assina ativações de Meta, Heinz, JOVI, Campari e Halls

Cinemark e Fanta lançam ativação com distribuição de brindes exclusivos no Shopping Eldorado para o Halloween

American Express prepara ativações na Fanzone e no VIP Village para o GP de São Paulo de F1

Pesquisa “Entre Brasis 2026” aponta que campanhas com creators locais geram até 3,5 vezes mais engajamento

Hellmann’s lança ação promocional com sorteio de R$ 500 mil em ouro, carros e brindes culinários

LUX lança promoção nacional com sorteio de R$ 200 mil e bolsas colecionáveis assinadas por Carol Burgo

Apresentação para evento em painel de LED: como preparar os slides
