Empresa
Luz no fim do túnel para o mercado de eletroeletrônicos em 2023

A CES, uma das principais feiras globais de tecnologia, marca o início do novo ano para o mercado de Tecnologia de Consumo e Duráveis (T&D). Para os especialistas da GfK, o momento é de avaliar os resultados e desenvolvimentos globais de T&D do ano anterior e dar uma perspectiva do que o novo ano reserva para o mercado de eletroeletrônicos. Embora os resultados de 2022 pareçam bastante fracos, espera-se que este mercado se recupere e se estabilize em 2023.
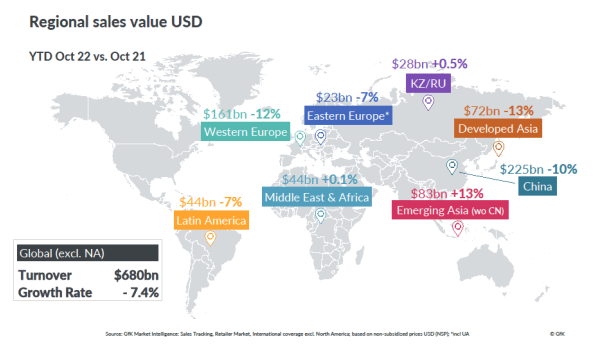
“Já havíamos previsto que as vendas recordes relacionadas à pandemia entre 2020 e 2021 não seriam sustentadas, e que o mercado global de T&D se estabilizaria em um determinado ponto. No entanto, a reviravolta em 2022 foi mais forte do que inicialmente esperado, influenciada por vários fatores macroeconômicos, como a guerra na Ucrânia, altas taxas de inflação e a confiança do consumidor em patamares mínimos recordes”, explica Ines Haaga, especialista em tecnologia de consumo e duráveis da GfK. “Entre janeiro e outubro de 2022, o mercado global de eletroeletrônicos já havia enfrentado uma desaceleração de mais de 7% frente ao mesmo período do ano anterior, situando-se num valor total de USD $680 bilhões. É improvável que essa tendência se recupere nos resultados do ano inteiro de 2022, mas as previsões para 2023 são mais promissoras”.
Desenvolvimentos globais x regionais e locais em 2022
Em uma comparação regional, o quadro de 2022 é completamente divergente no momento. Olhando para o volume de negócios em termos de dólares americanos, as luzes positivas vêm principalmente da Ásia emergente (sem a China), que registra uma alta de 13%. Há também um pequeno acréscimo de 0,1% na região do Oriente Médio e da África. Mesmo assim, esses resultados não compensam o desenvolvimento negativo em outras regiões.
Porém, quando observamos esse contexto em moedas locais, as perspectivas não são tão sombrias. Comparando janeiro a outubro de 2022 com o mesmo período de 2021, alguns países europeus estão se desenvolvendo menos negativamente em moeda local do que em dólares americanos – por exemplo, a Alemanha, que mostra um pequeno crescimento de 1% em euros. Isso se deve principalmente à força atual do dólar americano em comparação com o euro. No entanto, estas taxas de câmbio desfavoráveis continuarão a aumentar os preços de aquisição, levando seja a um aumento no valor passado para os consumidores finais, seja a margens de lucro reduzidas para varejistas e fabricantes que vendem na Europa – ou mesmo a ambos os efeitos.
As grandes diferenças no crescimento das vendas entre as regiões se devem ao desempenho delas nos últimos dois anos da pandemia. Embora os mercados de T&D na Europa e na Ásia desenvolvida tenham alcançado vendas recordes em 2021, eles agora enfrentam efeitos de saturação. Em contraste, em 2022 as regiões emergentes passaram a experimentar efeitos de recuperação. Além desses fatores de referência, as crises regionais afetaram fortemente os mercados em geral, reforçando ainda mais a já prevista estabilização do crescimento, especialmente nos países desenvolvidos.
Enquanto a Europa é fortemente afetada pela guerra na Ucrânia, a China lutou com o impacto de vários bloqueios de fábricas e portos devido à estratégia de covid-zero, que vigorou até dezembro de 2022. A multiplicidade de desenvolvimentos macroeconômicos que atingiram os mercados em apenas um ano contribuíram para um colapso perceptível na confiança do consumidor em todo o mundo, com um declínio significativo do índice de confiança global da OCDE de 99,4 em novembro de 2021 para 96,6 em novembro de 2022.
Os efeitos da polarização dos consumidores em torno do preço
Na hora de tomar decisões de compra, os consumidores de T&D geralmente podem ser divididos em duas categorias: os que precisam comprar para substituir um produto quebrado, e os que querem comprar. De acordo com a gfknewron Consumer, as prioridades do consumidor realmente mudaram no terceiro trimestre de 2022, quando a crise da inflação se instalou. Mais consumidores passaram do segundo para o primeiro grupo neste momento – com um declínio de 1,4% nos números que apontam “atualização de um produto funcional” como motivo para fazer uma compra, em comparação com o primeiro trimestre.
Além disso, os consumidores de todas as categorias de renda estão se voltando para alternativas mais baratas dentro de seu segmento preferido, seja no nível básico ou premium. No entanto, as compras feitas por consumidores de baixa renda estão perdendo peso significativo no mercado global. Isso ocorre porque as pessoas desse grupo estão chegando ao limite de seus orçamentos devido à alta inflação e, portanto, estão evitando fazer compras não essenciais de eletroeletrônicos.
Um dos principais motores de crescimento nos últimos anos, a premiumização está desacelerando em nível global. Embora as compras premium na região APAC* tenham se mantido relativamente estáveis entre janeiro e outubro de 2022, com declínio de 2% em relação ao mesmo período do ano anterior, as marcas premium na região EMEA* estão sofrendo uma queda acentuada de 11%. Em nível global, isso resulta em um declínio de 5% para as marcas premium de eletroeletrônicos em geral.
Perspectivas para 2023
“Depois de um ano difícil, as expectativas para 2023 são mais positivas. A GfK prevê uma estabilização do crescimento da receita global dentro do mercado de T&D, situando-se na casa de um dígito”, resume Ines Haaga.
Espera-se que as seguintes tendências e desenvolvimentos impulsionem o crescimento:
- O desempenho continua a ser um fator de sucesso, pois os consumidores ainda atribuem grande importância ao custo-benefício em suas decisões de compra, quer precisem comprar ou desejem comprar um novo dispositivo.
- Vendas na categoria Telecom vão aumentar com o início da fase de troca de smartphones comprados no início da pandemia.
- A Ásia emergente e o Oriente Médio continuarão crescendo e a China deverá se recuperar em 2023, o que impulsionará positivamente o mercado global novamente.
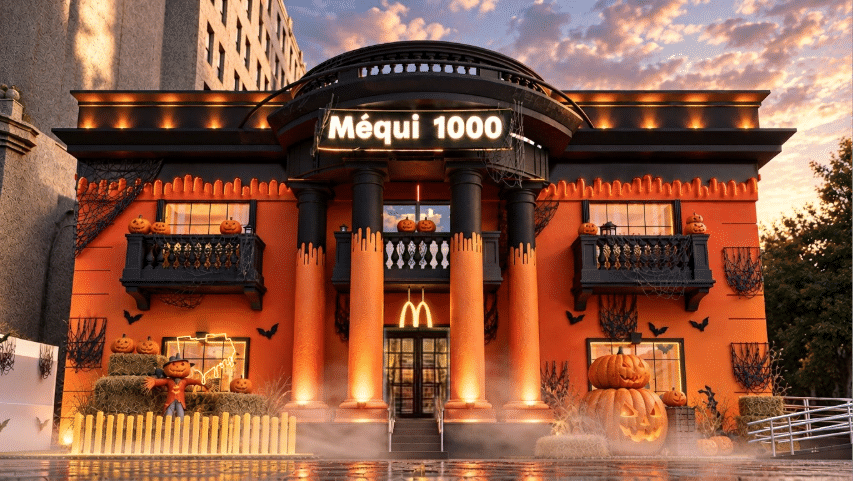
Por mais um ano consecutivo, Fanta e McDonald’s fecharam uma aliança estratégica para transformar o Halloween em uma plataforma integrada de engajamento e vendas. A parceria contempla ativações presenciais, ambientação temática da unidade Méqui 1000 na Avenida Paulista, mecânicas de desconto no aplicativo da rede de fast-food e uma turnê com o “Caminhão Assombrado de Fanta”, que percorrerá oito cidades brasileiras com um jogo de escape room móvel.
No ambiente digital, a ação disponibiliza cupons de desconto no app do Méqui até 31 de outubro. Membros do programa de fidelidade Meu Méqui podem resgatar o “Código Assombrado” por 5 mil pontos para obter benefícios aleatórios no Peça e Retire e no McDelivery, além de combos promocionais exclusivos com Fanta. Presencialmente, o Méqui 1000 conta com cenografia especial e distribuição de copos colecionáveis aos finais de semana na compra de Mcofertas. “Essa colaboração reforça o nosso desejo de transformar o Halloween em uma data cada vez mais marcante para Fanta, com experiências e ofertas especiais que aproximam a marca dos consumidores. Ao unir a diversão de Fanta à força do McDonald’s, construímos uma celebração que combina deliciosidade, entretenimento e interação, convidando o público a entrar no clima do Halloween e a descobrir as novidades da parceria ao longo de outubro”, afirma Mariana Gibbins, diretora sênior de sabores da Coca-Cola Brasil. A experiência no Méqui 1000 culminará nos dias 29 e 30 de outubro com a presença do Caminhão Assombrado, acompanhado de atrações musicais e creators.
Avon, faz sua mágica
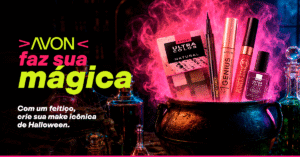
Paralelamente às ações no setor alimentício, a Avon aproveita a sazonalidade do Halloween 2026 para apresentar a campanha “Avon, faz sua mágica”. Criada pela agência VML, a iniciativa utiliza o arquétipo da bruxa para convidar os consumidores a explorar e criar visuais de maquiagem utilizando as linhas Avon Power Stay, Ultra Color e Color Trend. A estratégia digital foca em desafios no TikTok e no Instagram sob a hashtag #FazSuaMágica, impulsionada por uma trilha sonora autoral voltada para conteúdos de transformação. Os produtos do portfólio estão disponíveis nos canais diretos, e-commerce, perfumarias, Shopee e TikTok Shop.
Empresa
Levantamento do HypeAuditor revela que 1 em cada 21 influenciadores no Brasil possui mais de 50% de audiência suspeita
Um estudo inédito conduzido pela plataforma de inteligência HypeAuditor revelou que os nichos de “Roupas & Looks”, “Acessórios & Joias”, “Alimentação & Culinária”, “Moda” e “Viagem” concentram os maiores índices de audiência suspeita no Instagram. O levantamento analisou cerca de 5,4 milhões de contas públicas brasileiras não corporativas (com mais de mil seguidores) e apontou que 1 em cada 21 influenciadores no país possui pelo menos metade de sua base composta por perfis falsos, bots ou contas com comportamentos atípicos.
O problema atinge com mais força a categoria de microinfluenciadores (10 mil a 50 mil seguidores), na qual 6,4% das contas apresentam mais de 50% de seguidores suspeitos. Entre os nanoinfluenciadores (1 mil a 10 mil seguidores), a proporção é de 4,5%. Já nos perfis com mais de 1 milhão de seguidores, o índice cai para 0,6%.
Em média, a base total de seguidores dos influenciadores no Brasil é composta por 52% de pessoas reais, 26% de seguidores em massa (contas automáticas que seguem mais de 1,5 mil perfis), 16,8% de contas suspeitas e 5,2% de outros influenciadores. A classificação de audiência suspeita considera não apenas contas automatizadas, mas também perfis hackeados, comentários robóticos e participantes de grupos de engajamento combinado.
“A categoria do creator pode mudar bastante o nível de risco da audiência. Esses segmentos que acendem um alerta maior são justamente nichos mais próximos das decisões de compra do público e que costumam ter forte presença de campanhas, publis, sorteios e ações voltadas para o crescimento”, explica Maria Marques, gerente de marketing do HypeAuditor para a América Latina.
A executiva ressalta que as marcas têm migrado investimentos para criadores menores em busca de maior proximidade com o consumidor e custo de contratação reduzido, mas alerta para a necessidade de auditoria prévia. “As empresas acabam preferindo justamente creators menores, não só pelos valores mais baixos que cobram, mas também pela conexão mais próxima com o público, que pode resultar em taxas de engajamento mais altas do que as observadas entre influenciadores com mais de 1 milhão de seguidores. Entretanto, nosso relatório mostra que as marcas precisam ir além do número de seguidores: é necessário analisar cada perfil individualmente e compará-lo com outros semelhantes, da mesma faixa de seguidores e categoria, para entender a qualidade da audiência”, conclui Maria.

Sherpa42 transforma Beco do Batman em Beco do Wolverine para lançamento de novo jogo de PlayStation 5

Outpromo assume estratégia de inovações em trade e shopper marketing para Sadia e Perdigão
Gad lança sétima edição do Gad Insights com análise sobre o futuro do branding e a relevância das marcas

JundiaíShopping lança promoção de Primavera com mecânica compre e ganhe e prêmios exclusivos

Quanto mais dados temos sobre o cliente, mais precisamos aprender a conhecê-lo

Além da identidade visual: o branding que gera valor e impulsiona negócios

Participação de vendedores americanos no volume de vendas internacionais do Mercado Livre quase triplica em 16 meses
